AV設備の耐用年数と減価償却|2026年版 資産計上とリースの判断基準
AV設備の減価償却とは|耐用年数・取得価額・資産区分の基本を押さえる
AV設備の会計処理を考えるうえで、最初に押さえておきたいのが「どの資産区分に入るか」「取得価額にどこまで含めるか」「どの期間で費用に配分するか」という三つの軸です。この三つは連動しており、どこかを曖昧にしたまま進めると、後の判断がすべてぶれます。
AV設備が複数の資産区分にまたがる理由
会議室のAV環境は、単一の機械ではなく複数の要素の集合体です。モニターやプロジェクター、スピーカー、アンプ、マイク、会議用カメラ、制御パネルといった単体で動く機器は、一般に器具備品として扱われます。一方、天井埋め込み型のスピーカーや、壁内に敷設した配線、建物と一体化した設置金物などは、建物附属設備として整理されることがあります。同じ案件でも、床に置くか建物に固定するかで区分が変わり得るという点が、AV設備の処理を難しくしている理由です。区分は設置形態や原状回復の可否などの条件で変わるため、個別の確認が必要になります。
取得価額の考え方と付随費用
取得価額は機器の本体価格だけを指すものではありません。実務では、搬入、据付、配線、調整、初期設定といった、その設備を使える状態にするために要した費用をどう扱うかが論点になります。AV設備は設置と調整の工数が大きく、本体より周辺の作業費が目立つケースも珍しくありません。見積書を本体費用と作業費用に分けて把握しておくことが、後の判断の土台になります。
耐用年数に沿って費用を配分する仕組み
減価償却は、資産を取得した期に全額を費用にするのではなく、使用できる期間にわたって費用を配分する手続きです。配分方法として代表的なのが定額法と定率法で、定額法は毎期おおむね一定額を費用化するため予算計画が立てやすく、定率法は初期に多く費用化されるため早期に簿価が下がります。どちらを適用できるかは資産区分や企業の選択によって異なるため、自社の処理方針の確認が前提となります。
基準上のリース・原資産・使用権資産の定義
リース方式を検討する場合、会計基準上の用語の意味を先に押さえておく必要があります。企業会計基準第34号では、リースとは原資産を使用する権利を一定期間にわたり対価と交換に移転する契約または契約の一部分をいい(第6項)、使用権資産とは借手が原資産をリース期間にわたり使用する権利を表す資産をいうと定義されています(第10項)。企業会計基準委員会(ASBJ)企業会計基準第34号「リースに関する会計基準」に基づく定義であり、本記事では以降この意味で用います。
資産計上か費用処理か|工事費・付随費用・更新工事の線引き実務
AV導入の見積書は、機器本体と工事費が混在しているのが一般的です。ここを処理の段階で分けようとすると判断に迷いますが、原則は「その支出が資産を使える状態にするために必要だったか」という視点で切り分けます。(前述の通り)搬入・据付・配線・調整といった作業は、機器が使える状態になるまでに不可欠な支出であれば本体と一体で資産計上し、個別に費用処理はしない考え方が基本になります。
工事費・設置調整費をどこまで一括で見るか
迷いやすいのは、音響調整やキャリブレーション、操作研修、保守契約の初年度分などが同一見積に並ぶケースです。着眼点は次のとおりです。
- 機器が正常に動作する状態を作るための作業か(据付・配線・レベル調整など)
- 導入後の運用を支える役務か(操作研修、保守、定期点検など)
- 資産そのものではなく期間に対応する支出か(年額の保守費用など)
前者は取得価額に含める方向、後者は期間費用として扱う方向で整理すると線引きがぶれにくくなります。
修繕か、資本的支出か
既存設備の入れ替えや追加工事では、金額の大小ではなく使用可能期間が延びたか、価値や機能が増したかで判断するのが実務上の軸です。判断を分ける典型的なパターンを挙げます。
- 故障したスピーカーやケーブルを同等品に交換する(原状回復の性格が強い)
- 経年劣化した部材を補修し、元の性能に戻す(同上)
- 解像度や接続規格が上の機種へ入れ替え、従来なかった機能が加わる(価値の増加側)
- カメラやマイクを増設し、対応できる会議形態が広がる(同上)
- 設備の構成を組み替え、使える期間が実質的に延びる(同上)
同じ「交換」でも、戻すのか、上げるのかで扱いが変わります。判断が割れる場合は、条件により結論が異なるため顧問税理士への個別確認が前提です。
内装・電源・LANと一体発注したときの分解
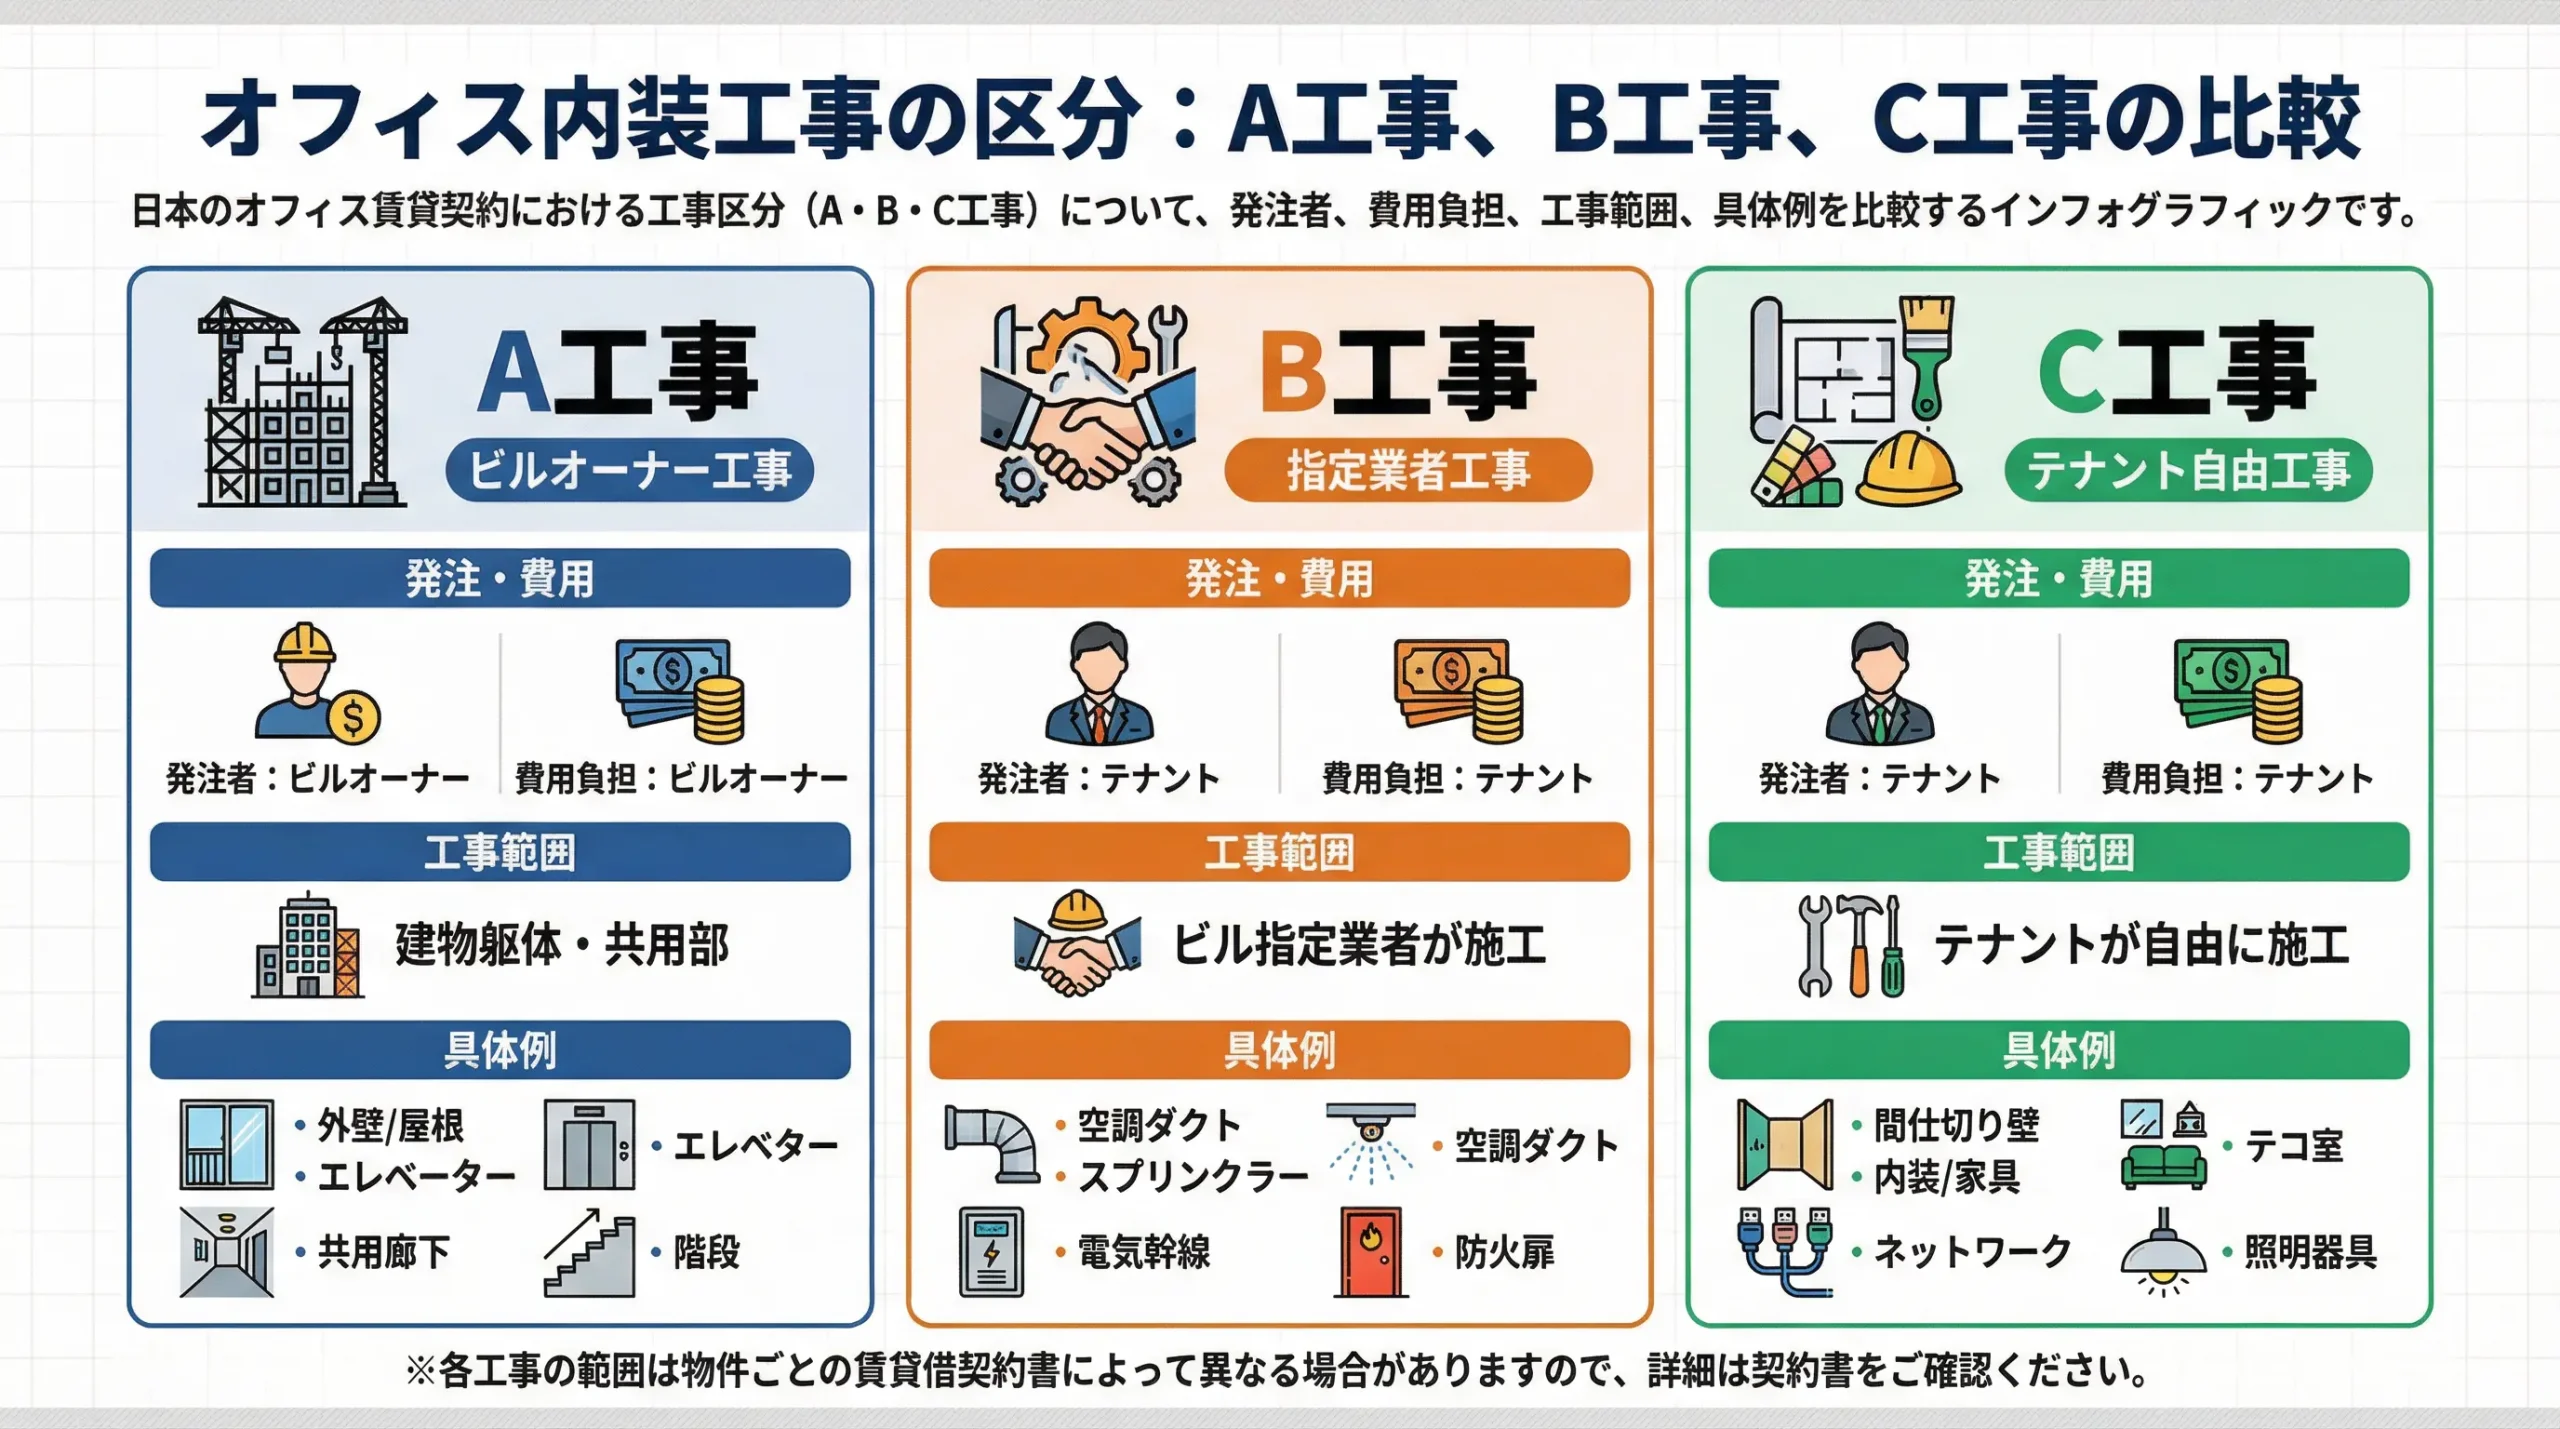
内装工事とまとめて発注すると、壁内配線や電源増設、天井補強がAV側か建物側か見えにくくなります。発注段階で、機器本体/AV配線・設置/電気・LAN工事/内装造作、の単位で内訳を分けてもらうよう依頼しておくと、後工程が格段に楽になります。音響設備の配線工事ガイドのように工事範囲が複数業者にまたがる案件ほど、見積段階での分解が効きます。移転と同時進行ならオフィス移転のスケジュール表も合わせて確認し、発注時期と内訳整理のタイミングを揃えておくと安全です。
2026年時点のリース会計はどう変わるか|使用権資産の計上が与える影響
AV設備をリースで調達している企業にとって、2026年10月時点で最も重要な論点が新しいリース会計基準への対応です。企業会計基準第34号は2024年9月に企業会計基準委員会から公表され、借手の会計処理をIFRS第16号と整合的なものとする方針で開発されました。適用時期は、2027年4月1日以後開始する連結会計年度および事業年度の期首からが強制適用、2025年4月1日以後開始する期首からが早期適用の開始時期です(第58項)。つまり3月決算の企業であれば、翌期の期首が強制適用の起点になります。企業会計基準委員会(ASBJ)企業会計基準第34号「リースに関する会計基準」
借手は使用権資産とリース負債を両建てで計上する
借手はリース開始日にリース負債を計上し、そのリース負債に、リース開始日までに支払った借手のリース料、付随費用、資産除去債務に対応する除去費用を加算し、受け取ったリース・インセンティブを控除した額で使用権資産を計上します(第33項)。リース負債の計上額は、原則としてリース開始日において未払である借手のリース料から、そこに含まれる利息相当額の合理的な見積額を控除し、現在価値により算定します(第34項)。支払総額がそのまま負債になるわけではない点が、見積り時の誤解を生みやすいところです。
リース料の構成要素と非リース部分の切り分け
借手のリース料は、次の5つで構成されます(第35項)。
- 固定リース料
- 指数またはレートに応じて決まる変動リース料
- 残価保証に係る支払見込額
- 行使が合理的に確実である購入オプションの行使価額
- 解約違約金
また、リースを含む契約は原則としてリースを構成する部分と構成しない部分に分けて会計処理します(第28項)。AV機器の月額料金に保守やオペレーター対応が含まれている契約では、非リース部分が混在している場合があるため、契約書と見積内訳で内訳の提示を受けておくと判断がしやすくなります。
旧基準の適用終了が意味すること
本会計基準の適用により、企業会計基準第13号「リース取引に関する会計基準」および同適用指針第16号などの適用は終了します(第59項)。従来の区分判定に沿って運用してきた社内規程や台帳の様式は、見直しが必要になる場合があります。AVリースがオンバランス化されれば、資産・負債の総額が増え、自己資本比率などの財務指標に影響が及ぶ可能性もあります。契約条件によって扱いは異なるため、個別の契約ごとに監査人や顧問税理士への確認が欠かせません。
購入とリースの判断チェックリスト|更新サイクルから逆算する2026年の選び方
ここまでの整理を踏まえ、実際の発注判断に落とし込みます。購入とリースのどちらが適するかは、金額の大小だけでは決まりません。導入規模、想定使用年数、陳腐化の速さ、保守体制、財務指標への影響という5つの軸で比較すると判断がぶれにくくなります。
購入が向くケースとリースが向くケース
- 導入規模:単価が低く台数も限られる小規模導入は購入が管理しやすく、全館一斉更新のような大型案件は初期支出を平準化できるリースが選択肢になりやすい
- 使用年数の見通し:拠点の移転予定がなく長期間使い続ける前提なら購入、オフィス賃貸借期間と合わせて使い切る想定ならリースが噛み合う
- 技術的な陳腐化:入替サイクルが短い機器は契約期間を区切れるリース、仕様が安定している機器は購入
- 保守体制:社内に設備担当がいれば購入+個別保守、担当者が兼務で手が回らない場合は保守込みの契約形態が運用負荷を抑えやすい
- 財務指標:使用権資産の計上(前述の通り)により、リースでも資産と負債が貸借対照表に表れる点を前提に比較する
機器ごとの更新サイクルを分けて組み合わせる
ディスプレイやWeb会議カメラは仕様の進化が速く、数年単位で入替検討の対象になりやすい一方、スピーカーやアンプ、配線や設置金物は比較的長く使われる傾向があります。全部を同じ契約にまとめず、更新頻度の高い機器と据え置く機器を分けて契約方式を使い分けると、更新のたびに全体を解約し直す事態を避けられます。ただし適切な区切り方は設置環境により異なるため、個別の確認が必要です。
契約前チェックリスト
- 契約期間と、期間満了後の再リース・買取・返却の扱い
- 中途解約の可否と違約金の算定方法
- 保守の範囲(対象機器、対応時間、代替機の有無、消耗品や配線の扱い)
- 見積内訳が機器・工事・保守・初期設定に分かれているか
- 撤去や原状回復の費用がどちらの負担か
- 増設時の追加契約の条件
あわせて、経理部門と設備担当の間で、導入予定時期、契約期間、支払条件、想定使用年数、更新計画を事前に共有しておくと、見積受領後の手戻りが減ります。
まずは手元の計画について、機器構成と契約期間の候補を整理するところから始めてください。概算の費用感を確認したい場合はお見積りフォームから、進め方や業者選びの段階から相談したい場合はご相談・お問い合わせフォームからお問い合わせいただけます。


この記事の著者
AVシステム・オフィス内装考察家
川端 こうき
数多くのオフィス内AVシステム、音響、映像工事や内装工事の現場を見てきた経験から、読者が損や失敗をしないように情報を発信しています。
当メディアでは、企業の法務部や管理部、または工事決裁者向けにオフィス内装工事、AVシステム工事の最新情報や技術情報を提供していきます。